الفرق بين المبيعات والربح والتدفق النقدي
قبل حساب ربح المتجر، لازم نفرّق بين ثلاثة أرقام ممكن تبدو متقاربة لكنها بتجاوب عن أسئلة مختلفة.
| المؤشر | ماذا يعني؟ | ماذا يخبرك؟ |
| المبيعات | قيمة المنتجات والخدمات المباعة خلال فترة محددة قبل خصم التكاليف | حجم النشاط التجاري |
| الربح | ما يتبقى من الإيرادات بعد خصم التكاليف والمصروفات الداخلة في الحساب | هل النشاط يحقق عائدا بعد التكاليف؟ |
| التدفق النقدي | حركة الأموال الداخلة والخارجة فعليا خلال الفترة | هل السيولة المتاحة تكفي للالتزامات؟ |
قد يحقق المتجر مبيعات مرتفعة لكنه يحقق ربحا محدودا بسبب تكلفة المنتجات والشحن والإعلانات. وقد يسجل ربحا محاسبيا بينما يعاني من نقص السيولة لأن جزءا من مستحقاته لم يُحصّل بعد أو لأن أمواله مرتبطة بمخزون لم يُبع.
لذلك لا تستخدم إجمالي المبيعات وحده للحكم على نجاح المتجر، ولا تعتبر الرصيد الموجود في الحساب البنكي هو صافي الربح.
ما الفرق بين الإيراد الإجمالي والإيراد الصافي؟
تبدأ عملية الحساب بتحديد الإيراد الذي ستحسب الربح على أساسه.
الإيراد الإجمالي من المبيعات هو قيمة المبيعات قبل خصم المرتجعات والخصومات، وفق التعريف المستخدم في التقرير.
أما صافي إيراد المبيعات فيمكن حسابه لأغراض التحليل التشغيلي كالتالي:
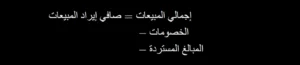
إذا بلغت مبيعات المتجر 120,000 ريال، وقدم خصومات بقيمة 8,000 ريال، وردّ للعملاء 12,000 ريال، فإن صافي إيراد المبيعات يساوي 100,000 ريال.
لكن انتبه إلى طريقة تسجيل الشحن والضرائب في بياناتك. فإذا كان العميل يدفع رسوم توصيل تحصلها أنت، فقد تُسجل ضمن الإيرادات بحسب طبيعة المعاملة والسياسة المحاسبية المستخدمة. أما ضريبة القيمة المضافة المحصلة نيابة عن الجهة الضريبية فلا ينبغي التعامل معها تلقائيا باعتبارها إيرادا يخص المتجر.
الأهم هو توحيد طريقة الحساب وعدم خصم المبلغ نفسه مرتين.
ما التكاليف التي يجب حسابها عند تحديد ربح المتجر؟
أكثر الأخطاء شيوعا هو حساب الفرق بين سعر البيع وسعر شراء المنتج، ثم اعتبار الفرق ربحا نهائيا. هذا الحساب لا يوضح ما تبقى بعد تكاليف تنفيذ الطلب وتسويقه وتشغيل المتجر.
لتحديد ربحية المتجر بصورة أدق، قسّم التكاليف إلى تكاليف مرتبطة بالمنتجات والطلبات، وتكاليف تشغيلية ثابتة أو دورية، مع تسجيل المرتجعات والمصروفات الإضافية بحسب طبيعتها.
1. تكلفة المنتج
تشمل تكلفة شراء المنتج من المورد أو تصنيعه، وما يرتبط بتجهيزه حتى يصبح جاهزا للبيع، مثل تكلفة النقل إلى المخزن أو الرسوم المباشرة التي يتحملها المتجر عند الاقتناء، عندما تنطبق عليه.
إذا كنت تبيع منتجات من موردين مختلفين، فلا تستخدم متوسط تكلفة واحدا لكل المنتجات دون مبرر. احتفظ بتكلفة كل منتج أو مجموعة متجانسة، حتى تعرف أي المنتجات يحقق هامشا أفضل.
2. الشحن والتغليف
احسب تكلفة توصيل الطلب إلى العميل والمبالغ التي يتحملها المتجر من الشحن، إلى جانب مواد التغليف والتجهيز.
إذا دفع العميل رسوم توصيل، فقارن الإيراد الذي حصلت عليه من الشحن بالتكلفة الفعلية التي تحملتها. لا تعتبر الشحن مجانيا من الناحية المالية لمجرد أنك لا تحصّل رسوما مستقلة من العميل.
3. رسوم بوابات الدفع والتحصيل
قد تشمل هذه الرسوم نسبة من قيمة المعاملة ومبلغا ثابتا لكل عملية، أو رسوما أخرى بحسب مزود الخدمة وطريقة الدفع.
استخدم الرسوم الفعلية المسجلة في كشف مزود الدفع، ولا تفترض نسبة موحدة لجميع طرق الدفع. كما يجب الانتباه إلى ما إذا كانت بعض الرسوم تُرد عند إلغاء الطلب أو استرجاع المبلغ.
4. المرتجعات والاستبدالات
لا تقتصر تكلفة المرتجع على المبلغ الذي رُدّ للعميل. فقد يتحمل المتجر تكلفة الشحن العكسي أو تجهيز المنتج مرة أخرى أو انخفاض قيمته إذا تعذر بيعه بالسعر الأصلي.
لكن يجب التمييز بين قيمة المبيعات المستردة والخسارة الإضافية الناتجة عن المرتجع. فإذا خصمت المبلغ المسترد عند حساب صافي الإيرادات، فلا تخصمه مرة أخرى ضمن تكاليف المرتجعات.
يمكنك حساب متوسط تكلفة معالجة المرتجعات من بيانات فترة سابقة، بشرط أن يعكس المتوسط تكاليف حقيقية وألا يكرر مبالغ سبق إدراجها في الحساب.
5. تكلفة الإعلان
إذا كنت تقيس ربحية المتجر بعد التسويق، فأدرج تكلفة الإعلانات المرتبطة بالفترة نفسها.
ولحساب متوسط تكلفة الإعلان لكل طلب تم تسليمه، استخدم:
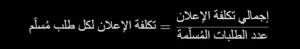
هذا المؤشر مفيد لتقييم تكلفة اكتساب الطلب، لكنه ليس بديلا عن حساب ربح المتجر بالكامل. كما أن قسمة الإنفاق الإعلاني على الطلبات المسجلة بدلا من الطلبات المسلّمة قد تعطي انطباعا مضللا عندما تكون نسبة الإلغاء أو عدم الاستلام مرتفعة.
إذا كان هدفك حساب ربح المتجر من جميع القنوات، فلا تحمّل الطلبات العضوية تكلفة إعلان مباشرة لم تتحملها فعليا، مع مراعاة التكاليف المشتركة وطريقة توزيعها في التحليل.
6. التكاليف التشغيلية
تشمل المصروفات التي يحتاجها المتجر للاستمرار في العمل، مثل الاشتراكات الشهرية للمنصة والتطبيقات والأدوات ورواتب الموظفين والمصاريف الإدارية والإيجار، بحسب طبيعة النشاط.
بعض هذه المصروفات لا يتغير مباشرة مع كل طلب جديد، ولذلك يجب فصلها عن التكاليف المتغيرة عند حساب هامش المساهمة.
هذا الفصل مهم؛ لأنه يوضح ما إذا كانت الطلبات نفسها تساهم في تغطية المصروفات الثابتة أم أن المتجر يبيع منتجات لا تغطي تكلفتها المرتبطة بالبيع.
معادلة هامش المساهمة: كم يتبقى من كل طلب؟
هامش المساهمة هو المبلغ المتبقي من الإيراد بعد خصم التكاليف المتغيرة المرتبطة بتحقيق المبيعات. وهو المبلغ المتاح لتغطية التكاليف الثابتة ثم تحقيق الربح.
يمكن حسابه على مستوى الطلب أو المنتج أو إجمالي المتجر، بشرط تحديد التكاليف التي تدخل في الحساب بوضوح.
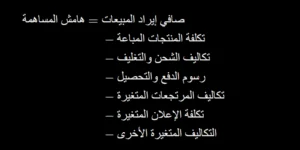
تختلف تفاصيل المعادلة بحسب نموذج العمل. فإذا كنت تريد قياس هامش المساهمة قبل الإعلان، استبعد تكلفة الإعلان من هذا المستوى ووضّح ذلك في اسم المؤشر. وإذا كنت تريد معرفة ما يتبقى بعد الإعلان، فأدرج تكلفته.
مثال مبسط على هامش المساهمة
افترض أن متجرك حقق 100,000 ريال من صافي إيراد المبيعات خلال شهر، وكانت التكاليف المتغيرة كما يلي:
| البند | المبلغ |
| صافي إيراد المبيعات | 100,000 ريال |
| تكلفة المنتجات المباعة | 35,000 ريال |
| الشحن والتغليف | 8,000 ريال |
| رسوم الدفع والتحصيل | 2,500 ريال |
| خسائر معالجة المرتجعات | 2,000 ريال |
| تكلفة الإعلان | 20,000 ريال |
| تكاليف متغيرة أخرى | 2,500 ريال |
| إجمالي التكاليف المتغيرة | 70,000 ريال |
| هامش المساهمة | 30,000 ريال |
في هذا المثال، يتبقى 30,000 ريال بعد التكاليف المتغيرة المحددة. لكن لا يمكن اعتبار هذا المبلغ صافي الربح النهائي قبل خصم المصروفات التشغيلية الثابتة التي لم تدخل في الحساب.
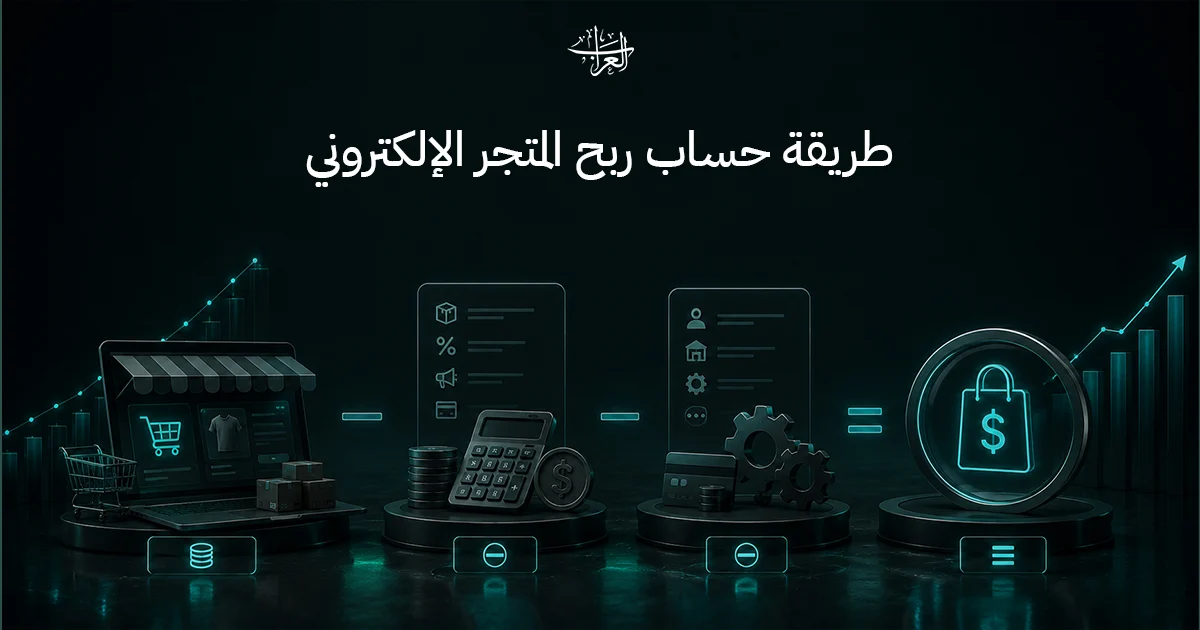
معادلة صافي ربح المتجر الإلكتروني
بعد حساب هامش المساهمة، انتقل إلى المصروفات التشغيلية الثابتة والمصروفات الأخرى التي لم تُخصم سابقا.
ولحساب صافي الربح النهائي، أضف إلى ذلك المصروفات والإيرادات الأخرى والضرائب وتكاليف التمويل، بحسب ما ينطبق على نشاطك والتعريف المحاسبي الذي تستخدمه.
بصيغة تحليلية مبسطة:
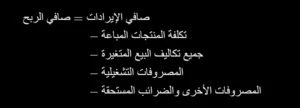
هذه معادلة عملية لتقدير ربحية النشاط، وليست بديلا عن قائمة الدخل المحاسبية. يجب تصنيف الضرائب والتمويل والمخزون والتكاليف الأخرى وفق المعالجة المحاسبية المناسبة، مع تجنب احتساب أي بند مرتين.
هامش صافي الربح
بعد الوصول إلى صافي الربح، يمكنك حساب هامش صافي الربح لمعرفة النسبة التي بقيت من الإيرادات:
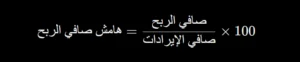
هذا المؤشر يسمح بمقارنة ربحية المتجر بين فترات مختلفة، لكنه يحتاج إلى استخدام تعريف ثابت للإيرادات والربح في كل مقارنة.
مثال رقمي كامل: كيف تحسب ربح متجرك خلال شهر؟
لنكمل المثال السابق. حقق المتجر صافي إيرادات قدره 100,000 ريال، وبلغ هامش المساهمة بعد التكاليف المتغيرة 30,000 ريال.
لنفترض أن المصروفات الثابتة بلغت 12,000 ريال، ولم توجد مصروفات أخرى أو ضرائب أو تكاليف تمويل إضافية في المثال.
| البند | المبلغ |
| صافي إيرادات المبيعات | 100,000 ريال |
| إجمالي التكاليف المتغيرة | 70,000 ريال |
| هامش المساهمة بعد التكاليف المتغيرة | 30,000 ريال |
| المصروفات التشغيلية الثابتة | 12,000 ريال |
| صافي الربح في المثال | 18,000 ريال |
| هامش صافي الربح | 18% |
طريقة الحساب:
- هامش المساهمة = 100,000 − 70,000 = 30,000 ريال.
- صافي الربح = 30,000 − 12,000 = 18,000 ريال.
- هامش صافي الربح = 18,000 ÷ 100,000 × 100 = 18%.
بناء على هذه الافتراضات، حقق المتجر ربحا قدره 18,000 ريال خلال الشهر، أي ما يعادل 18% من صافي الإيرادات.
لكن إذا كانت هناك ضرائب أو مصروفات تمويل أو تكاليف أخرى لم تدخل في الحساب، فسيتغير صافي الربح النهائي. لذلك يجب أن تعكس الأرقام جميع البنود ذات الصلة بالفترة التي تحللها.
أخطاء شائعة تؤدي إلى حساب ربح غير دقيق
قد تكون المعادلة الحسابية صحيحة، لكن النتيجة تظل مضللة إذا كانت البيانات المستخدمة ناقصة أو غير متسقة.
الخطأ الأول: اعتبار الفرق بين سعر البيع والشراء صافي ربح. هذا الفرق لا يغطي بالضرورة الشحن والتغليف ورسوم الدفع والإعلان وبقية المصروفات.
الخطأ الثاني: الخلط بين هامش الربح ونسبة الزيادة على التكلفة. إذا اشتريت منتجا بـ100 ريال وبعته بـ150 ريالا، فالربح قبل بقية التكاليف هو 50 ريالا. نسبة الزيادة على التكلفة 50%، بينما هامش الربح من سعر البيع يساوي 33.33%.
الخطأ الثالث: تجاهل الطلبات الملغاة والمرتجعة. يجب أن تعكس الإيرادات والمصروفات ما حدث فعليا خلال الفترة، مع احتساب خسائر المرتجعات دون تكرار المبالغ المستردة.
الخطأ الرابع: تجاهل تكاليف الشحن والتغليف ورسوم الدفع. قد تبدو بعض هذه المصروفات صغيرة لكل طلب، لكنها تؤثر في الربح الإجمالي عندما تتكرر على عدد كبير من الطلبات.
الخطأ الخامس: اعتبار الإنفاق الإعلاني هو التكلفة التسويقية الوحيدة. قد توجد تكاليف أخرى مرتبطة بالتسويق أو تشغيل المتجر، ويجب إدراجها بحسب طبيعتها دون تكرارها.
الخطأ السادس: الخلط بين الربح والسيولة. قد يحقق المتجر ربحا خلال الفترة بينما لا تكون جميع المبيعات قد حُصّلت نقدا بعد.
الخطأ السابع: مقارنة فترات غير متكافئة. قارن الإيرادات والتكاليف للفترة نفسها، وراعِ توقيت المرتجعات والمصروفات الموسمية وتغير حجم الطلبات.
احسب ربح متجرك باستخدام حاسبة التاجر
بدلا من إعادة إجراء الحسابات يدويا في كل مرة، يمكنك استخدام حاسبة التاجر لتنظيم بيانات المبيعات والتكاليف والوصول إلى تقدير أوضح لربحية المتجر.
قبل البدء، جهز البيانات الفعلية للفترة التي تريد تحليلها:
- إجمالي المبيعات والخصومات والمبالغ المستردة.
- تكلفة المنتجات المباعة.
- تكاليف الشحن والتغليف.
- رسوم الدفع والتحصيل.
- خسائر المرتجعات والاستبدالات.
- الإنفاق الإعلاني.
- المصروفات التشغيلية الثابتة والمتغيرة الأخرى.
بعد إدخال البيانات، راجع طريقة احتساب كل بند وتأكد من عدم تكرار المصروفات أو استبعاد تكاليف مؤثرة. وإذا كانت الحاسبة لا تتضمن بعض البنود، فاحسبها بشكل منفصل قبل الاعتماد على النتيجة باعتبارها تقديرا لصافي الربح.
استخدم حاسبة التاجر من العراب لمراجعة ربحية متجرك واتخاذ قرارات مبنية على أرقامه الفعلية، بدلا من الاكتفاء بإجمالي المبيعات أو الربح الظاهري للمنتجات.
حمّل نسخة PDF أو اسأل سؤالك
اكتب اسمك ورقمك لتنزيل الملف فورًا، أو أرسل سؤالك فقط ونرد عليك على واتساب.